

一、現況:指數與帳面價值已經脫鉤
台股在2026年10月2日收在48,475.74點,上漲122.25點,創收盤歷史新高;10月5日盤中更一度觸及49,712.44點,首度站上49,000點。對照1月2日開紅盤收在29,349.81點,九個月漲幅超過六成五。
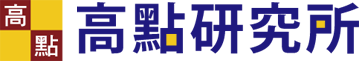
但對管理學更有意義的不是點數,是另外一個數字。依證交所的定義,大盤股價淨值比等於採樣股票的市值推計總額除以淨值推計總額。10月1日收盤48,353.49點時,這個數字是4.19倍,本益比26.64倍。4.19倍的意思是,市場願意為每一元帳面淨值付出4.19元;換算回來,台股市值裡只有大約24% 找得到對應的帳面資產,另外76% 在資產負債表上是不存在的。
放到整體規模來看,依台灣證券交易所統計,9月24日集中市場指數收在48,024.60點時,上市公司總市值為157兆759億元。若以這個規模與4.19倍的股價淨值比概算,台股的帳面淨值合計約37兆元,其餘約120兆元在資產負債表上沒有對應。兩個數字取自不同日期,此處僅供量級參考。
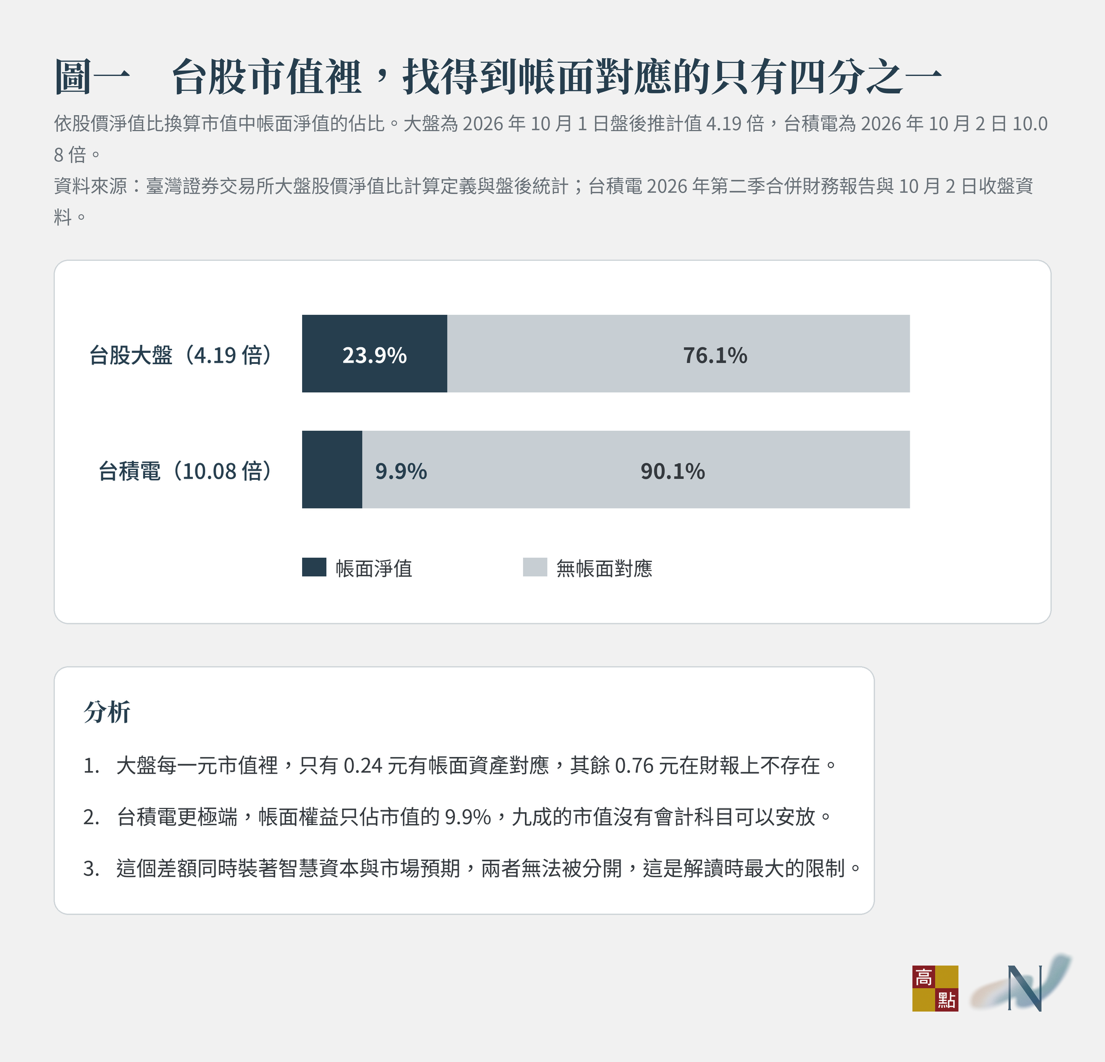
個股更極端。台積電10月2日收在2,500元,總市值64兆8,309億元,佔台股大盤比重40.98%。依公開資訊觀測站所載該公司115年度第二季合併財務報告,期末歸屬於母公司業主之權益為6,432,518,334仟元,也就是6兆4,325億元,期末總資產9兆3,757億元、總負債2兆9,012億元。市值與帳面權益之間,差了58兆3,984億元。這個數字不是廠房、不是設備、不是現金,它在財報上沒有一個欄位。即使把舉債買來的資產全部算進去,總資產也只有市值的七分之一。
二、那76% 是什麼:智慧資本的定義
Edvinsson 與 Malone 在一九九七年給出的定義很直白:智慧資本就是市場價值與帳面價值之間的差額。瑞典 Skandia 公司是第一家把它寫進年報附錄的企業,所用的衡量架構就是後來被稱為 Skandia Navigator 的那套指標。
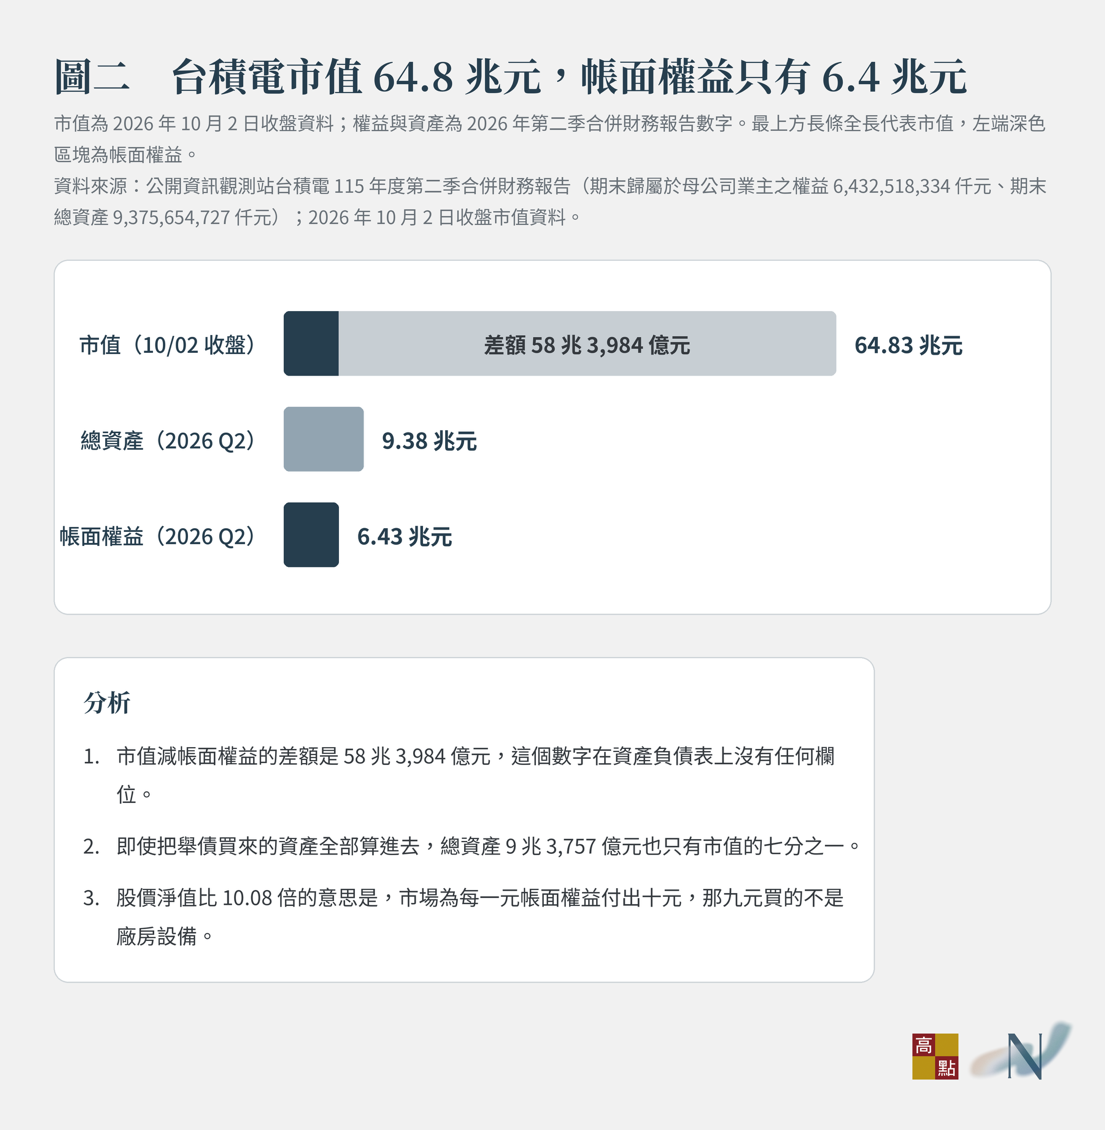
這不是台灣獨有的現象,而且已經走了五十年。Ocean Tomo 的無形資產市值研究把標準普爾500指數成分股的市值拆成有形與無形兩塊,做法是以市值減去淨有形資產。1975年,有形資產佔市值83%、無形只佔17%;1985到2005年間,無形資產佔比從32% 衝到79%;2020到2025年間穩定在九成左右,到2025年底是92%,有形資產只剩8%。Ocean Tomo 把這個轉折稱為「經濟的反轉」,價值的來源從摸得到的東西,換成想得出來的東西。
所以指數創新高這件事,從管理學的角度讀,是一個關於價值創造來源已經搬家的宣告。管理者手上最值錢的那塊資產,會計制度量不到。
三、三個構面:為什麼人力資本最危險
智慧資本通常拆成三塊,考試上最常混淆的也是這三塊。
1.人力資本:員工的知識、技能、經驗與態度。它的致命特徵是公司不擁有它,Edvinsson 的說法是這塊資本每天下班會自己走出大門。
2.結構資本:留在公司裡、人走了也帶不走的東西,包括流程、資料庫、專利、作業手冊、資訊系統與組織文化。
3.關係資本:與顧客、供應商、通路、政府之間的連結,品牌與顧客忠誠度都算在這裡。
把三者串起來看,管理的核心任務其實只有一句話:把人力資本轉換成結構資本。一個老師傅的手感是人力資本,把他的判斷寫成可被複製的標準作業程序,就變成結構資本。Nonaka 的知識轉換模型講的外顯化,講的就是這一步。
這也解釋了一件常被誤讀的事:挖角幾個台積電工程師,複製不了台積電。被挖走的是人力資本,留下來的製程良率知識、與客戶共同設計的平台、把個別工程師經驗制度化的那套機制,是結構資本與關係資本,它們不會跟著個人移動。
四、會計制度製造的管理扭曲
這裡有一個值得寫進講義的矛盾。依現行會計準則,企業自行研發出來的品牌、顧客關係、人才與流程,幾乎不能認列為資產,研發支出多半當期費用化;但如果同樣的東西是併購買來的,差額就能認列為商譽,堂堂正正留在資產負債表上。同一種智慧資本,自己養的看不見,花錢買的看得見。
這對管理行為的影響是直接的。研發、教育訓練、品牌投資在當期都是費用,會壓低本期盈餘與每股盈餘;一個任期有限、薪酬與短期績效掛鉤的管理者,削減這些支出可以立刻美化財報,而代價要好幾年後才浮現,浮現時又很難歸因到當初那個決定。這是典型的代理問題,只是它披著會計準則的外衣。
五、對管理的三個意涵
1.衡量的問題必須先承認解不掉:智慧資本沒有辦法被直接衡量。股價淨值比是市場給的事後估計,不是管理工具,它每天跳動,而且跟著財報季更新淨值而跳動。Skandia Navigator、平衡計分卡的學習與成長構面、人力資本投資報酬率,都是代理指標,各有盲點。能做的是選一組指標長期追蹤變化,不是追求一個正確的數字。
2.留才的重點不在留人,在留知識:如果人力資本終究會走出大門,管理的槓桿就不在把人綁住,而在縮短知識從個人移轉到組織的時間。師徒制、專案後檢討、流程文件化、輪調,這些制度的真正功能是把個人經驗轉成組織資產。
3.智慧資本的投資要能被講清楚:既然會計準則不認,管理者就必須自己建立一套說法,向董事會與投資人解釋這筆費用為什麼是投資。做不到這件事的公司,研發預算永遠是第一個被砍的。
六、反面:這套理論解釋不了什麼
一篇誠實的分析得把自己的限制寫出來。
1.市值減帳面價值不等於智慧資本:這個差額裡面同時裝著市場對未來現金流的預期、折現率的變動、資金行情,以及單純的過度樂觀。智慧資本理論沒有任何方法可以把這四者分開。所以同一個4.19倍,可以說成市場正確地認出了看不見的資產,也可以說成市場出價過高,這套理論兩邊都無法證明。
2.高股價淨值比也可能只是資產輕:一家把製造全部外包的品牌公司,帳面資產本來就少,股價淨值比自然高,這和它有沒有智慧資本是兩件事。
3.集中度的風險不會因為換個名詞就消失:台積電一家佔大盤四成,用智慧資本解釋它的高估值是一回事;台股的風險集中在單一公司的智慧資本上,是另一回事,而且是更需要被討論的那一件。
所以智慧資本在這裡的角色是一個提問的框架,不是一個估值的答案。它問的是:如果公司市值的四分之三找不到帳面對應,那麼管理者真正該管的是什麼?
資料來源:臺灣證券交易所大盤本益比、殖利率及股價淨值比之計算定義與盤後統計;臺灣證券交易所上市公司總市值統計(2026年9月24日,157兆759億元);加權指數歷史高點紀錄(2026年10月2日收盤48,475.74點、10月5日盤中49,712.44點);公開資訊觀測站台積電115年度第二季合併財務報告(期末歸屬於母公司業主之權益6,432,518,334仟元、期末總資產9,375,654,727仟元、期末總負債2,901,183,746仟元);2026年10月2日台積電收盤價與市值資料;統一證券台股權值排行;Ocean Tomo, Intangible Asset Market Value Study(2020年期中結果與2025年版);Edvinsson & Malone (1997)。