
研究所考試
在專欄《 線性規劃(1) 》當中,我們化身為政治競選團隊,面對一場需要精密規劃的選舉:如何制定競選策略,才能確保選區內的每個區域,都能取得至少一半登記選民的支持?為了回答這個問題,我們將現實中的競選策略轉化為一個線性規劃問題,從決策變數的定義開始,逐步建立限制條件與目標函數,讓原本看似複雜的競選決策有了清晰的數學結構。最後,再透過演算法求解這個模型,找出在各項限制下最合適的策略,以順利贏得選舉。
透過上面描述的問題,我們知道當面對一個實際問題時,可以透過決策變數、限制條件與目標函數,把它整理成一個線性規劃問題。但如果今天遇到另一個不同的問題,我們又該如何判斷它是不是線性規劃呢?不同的問題雖然看起來差異很大,背後是否其實有著相同的數學結構?要回答這些問題,我們就必須先跳脫具體的應用情境,從更一般的角度來認識線性規劃。就讓我們就從線性規劃最基本的數學形式開始,重新認識這個看似簡單、卻能描述大量現實問題的最佳化工具吧!
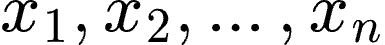 ,以及對應的係數
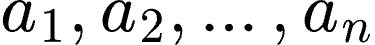 ,我們就可以定義出以下線性函數:
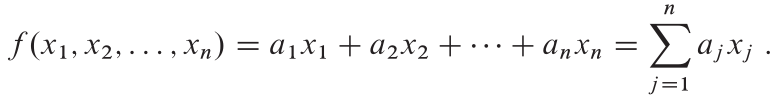
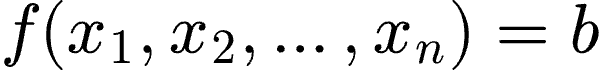 稱為線性等式(linear equality);而不等式:
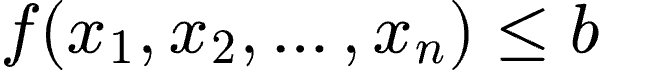 與
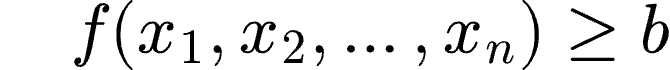 則稱為線性不等式(linear inequalities)。這些等式與不等式統稱為線性限制條件(linear constraints)。這裡要特別注意的是,線性規劃只允許這類非嚴格的「不等式」,也就是 ≥ 與 ≤ ,而不包含 < 或 > 這兩種數學符號。
因此,線性規劃的基本任務可以濃縮成一句話:「在滿足所有線性限制條件的前提下,最大化或最小化一個線性函數。」而這個被我們希望最大化或最小化的函數,就是所謂的目標函數(objective function)。
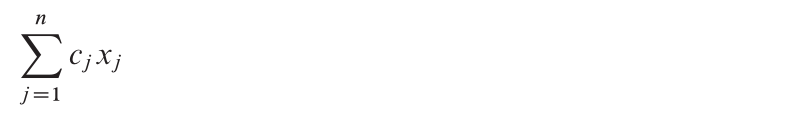
標準形式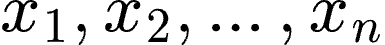 ,以及 m 個限制條件。我們希望最大化:
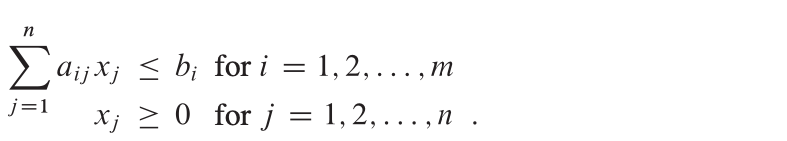
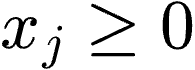 則稱為非負限制(nonnegativity constraints)。
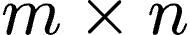 的矩陣,b 為 m 維向量,c 與 x 則分別為 n 維向量。原本的線性規劃就可以簡潔地寫成:
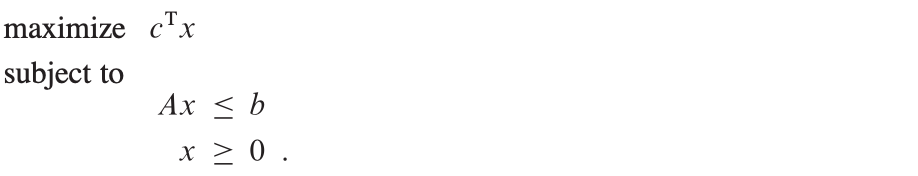
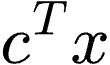 可以理解成向量 c 與 x 的內積,而 Ax 則是矩陣 A 與變數向量 x 相乘後得到的向量。這種寫法最大的好處,是讓我們可以忽略實際問題的細節,直接從數學結構討論線性規劃。例如上一篇的政治競選問題,原本可能包含候選人、選區、資源、選票等各種現實因素;但經過建模之後,最後都可以被濃縮成 A、z、c 與 x。當然,現實中的問題不一定一開始就符合這個標準形式,有些問題可能包含等式限制,也可能允許某些變數取負值。不過,這些差異通常可以透過轉換,將問題改寫成標準形式。因此,標準形式更像是一個方便我們研究與設計演算法的共同語言。
 。如果這組數值滿足線性規劃中的所有限制條件,那麼就稱為一個可行解(feasible solution)。反過來,如果至少有一個限制條件沒有被滿足,那麼它就是不可行解(infeasible solution)。
例如,在競選問題中,如果某個策略使得資源總量超過我們原本擁有的資源,那麼即使這個策略看起來非常理想,也不能算是一個可行解。因為它根本無法在現實中執行。所有可行解集合起來形成的區域,就稱為可行區域(feasible region)。
,將它代入目標函數後所得到的值:稱為它的目標值(objective value)。如果我們的目標是最大化,那麼在所有可行解中,能讓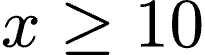 達到最大值的解,就稱為最佳解(optimal solution);而這個最大值則稱為最佳目標值(optimal objective value)。
換句話說,線性規劃其實是在做一件非常明確的事情:「先找出所有符合限制的解,再從中挑出目標函數表現最好的一個。」這個觀念看似簡單,卻是理解後續最佳化演算法的關鍵。
不可行與無界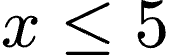 與
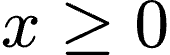 ,那麼不論怎麼選擇 x 都不可能同時滿足兩個條件。這時候,這個線性規劃就是不可行的。
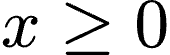 ,那麼只要持續增加 x,目標值就會持續增加。這種情況下,我們就沒有辦法找到一個有限的最佳解。
因此,一個線性規劃在求解時,並不一定都會得到「某一組最佳數值」。它可能沒有任何可行解(不可行),也可能存在可行解卻沒有有限的最佳值(無界)。
最佳解演算法到目前為止,我們已經知道如何描述一個線性規劃,也知道什麼是可行解與最佳解。但這些定義本身並不會告訴我們,究竟要怎麼找到最佳解。想像一下,我們已經知道一個問題的答案必須滿足所有限制條件,而且還必須讓目標函數達到最佳值;但如果沒有一套系統化的方法,我們仍然只能不斷嘗試不同的變數設定,看看哪一個比較好。因此,我們需要線性規劃演算法(linear-programming algorithms),讓尋找最佳解不再只是反覆嘗試,而能依循一定的方法進行。
目前已經發展出許多求解線性規劃的方法。其中,有兩大類演算法可以在多項式時間內求解線性規劃,包括橢球演算法(ellipsoid algorithms)與內點法(interior-point methods)。同時在實務上,另一個經典的方法也非常重要,那就是單體演算法(simplex algorithm)。雖然單體演算法在最壞情況下並不是多項式時間演算法,換句話說,從理論上來看,它可能遇到某些特殊的輸入,使得執行時間變得非常長。但有趣的是,理論上的最壞情況並不代表實際使用時的表現。單體演算法在許多實際問題中都有非常好的效率,因此至今仍然是廣泛使用的線性規劃求解方法之一。
這也讓我們觀察到一件重要的事情:理論上的最壞情況,與實務上的實際表現,不一定完全相同。一個演算法即使無法在理論上保證多項式時間,也可能因為實際問題具有某些特殊結構,而在真實世界中展現出非常好的效率。
今天的專欄我們從數學的角度切入線性規劃的核心,是在滿足所有限制條件的情況下,讓線性目標函數達到最大或最小。透過統一的數學表示法,我們可以將各種現實問題中的資源分配、排程、選擇與規劃問題,轉換成具有共同結構的最佳化問題。在專欄的最後,我們也看到建立模型只是第一步。當問題規模變大之後,真正困難的部分變成「如何有效率地找到最佳解?」橢球演算法與內點法提供了多項式時間的理論保證,而單體演算法雖然在最壞情況下不具備多項式時間保證,卻因為實務上的優異表現而被廣泛使用。從這裡開始,我們可以看到線性規劃真正有趣的地方:數學模型告訴我們「答案應該符合什麼條件」,而演算法則告訴我們「如何有效率地找到答案」。下一回的專欄,我們將從最直觀的幾何觀點出發,看看單體演算法究竟是如何利用線性規劃的結構,一步一步帶領我們找到最佳解。